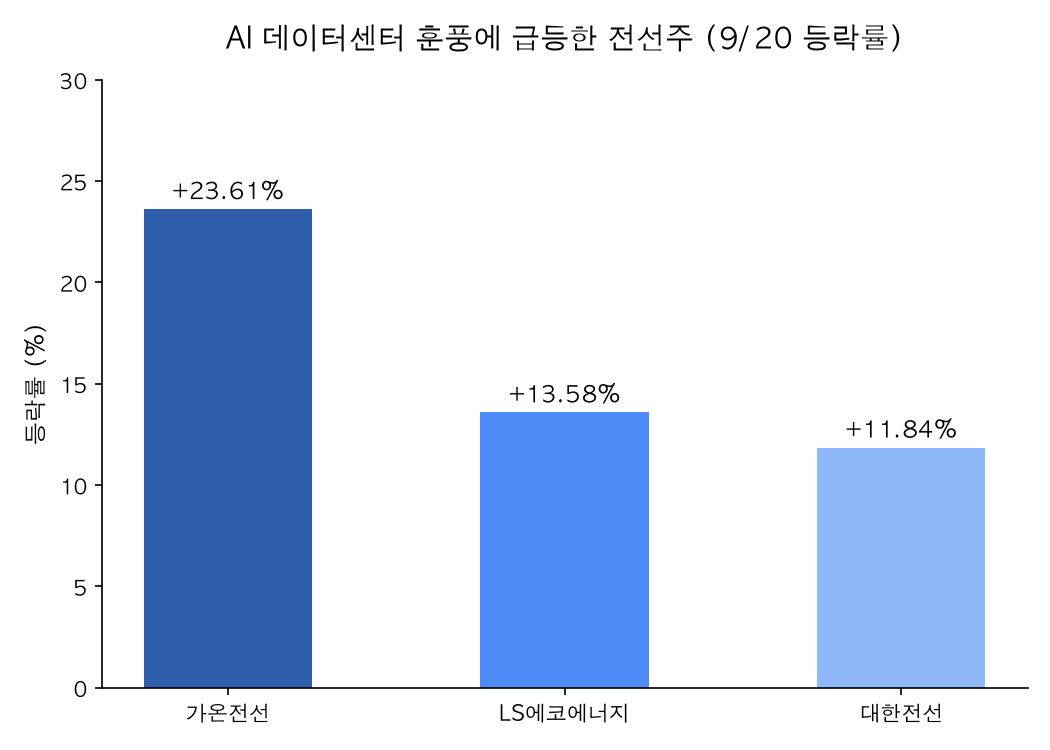
가온전선 하루 만에 +23%, 대한전선 +11%, LS에코에너지 +13%. 반도체도 아니고 2차전지도 아닌 '전선'이라는 업종이 최근 코스피에서 가장 뜨거운 자금 이동의 종착지가 됐습니다. 왜 하필 지금, 왜 하필 전선일까요?
※ 이 글은 2026년 10월 1일(목) 오전 작성되었습니다. 가장 최근 확정된 국내 증시 지표는 9월 30일(수) 종가(코스피 6,838.04, -0.48% / 코스닥 855.91, +0.72%) 기준이며, 개별 전선주 등락률은 9월 20일 급등 당시 수치를 대표 사례로 인용했습니다. 발행 전 오늘 실제 종가로 업데이트를 권장합니다.
1. 오늘 전선주가 다시 움직였다 — 무슨 일이 있었나
지난 9월 20일, 가온전선은 전일 대비 23.61% 급등한 32만 2,000원에 거래를 마쳤고, 같은 날 LS에코에너지는 13.58%, 대한전선은 11.84% 올랐습니다. 배경은 명확했습니다. LS전선의 자회사인 가온전선이 구글의 AI 데이터센터에 핵심 전력 시스템인 '버스덕트(Busduct)'를 공급하기로 했다는 소식과, 엔비디아가 미국 데이터센터 개발사 아이렌(IREN)과 손잡고 텍사스에 2GW급 초대형 데이터센터를 짓기로 했다는 소식이 겹쳤습니다.
물론 테마주 특유의 변동성도 뒤따랐습니다. 9월 23일에는 가온전선이 -1.09%로 조정을 받았고, 대한전선도 -0.79%로 숨 고르기에 들어갔습니다. 반면 LS에코에너지는 같은 날 오히려 7.56% 추가 상승하며 종목별로 온도차가 갈리는 모습을 보였습니다. 여기에 9월 30일에는 LS전선이 계열사인 코리아모션웍스 지분을 1,500억원에 인수했다는 공시가 나오며 그룹 차원의 사업 확장 시그널도 이어졌습니다.
2. 왜 하필 '전선'인가 — AI가 만든 새로운 병목
전선주 랠리를 단순히 "AI 테마"로 뭉뚱그리면 핵심을 놓칩니다. 진짜 이유는 전력망이 AI 인프라 확장의 새로운 병목으로 떠올랐다는 데 있습니다. 글로벌 데이터센터 전력 수요는 2026년 161GW로 전년 대비 31% 늘어날 전망이고, 국내에서도 정부가 SK·GS·네이버와 함께 1단계 8.4GW, 2035년까지 총 18.4GW 규모의 AI 데이터센터 전력 인프라를 조성하겠다는 구상을 내놨습니다.
문제는 데이터센터는 빨리 지어지는데 발전소와 송전망 확충 속도가 이를 따라가지 못한다는 점입니다. 국제 신용평가사 무디스는 미국의 데이터센터 전력 수요를 충족하려면 신규 발전설비에만 약 1,100억달러가 필요하다고 추산했고, 미 에너지부는 26개 주, 31개 사업에 19억달러를 투입해 노후 전력망 개선에 나섰습니다. 국내에서도 한전이 2024~2038년 총 72조 8,000억원 규모의 송변전 투자 계획을 제시한 상태입니다. 이 모든 투자의 실핏줄 역할을 하는 것이 결국 초고압 케이블과 해저케이블, 즉 '전선'입니다.
3. 전선주 3인방, 무엇이 다른가
같은 전선 테마로 묶이지만 사업 구조와 수혜 강도는 종목마다 다릅니다. 발행 전 개별 투자 판단에 참고할 수 있도록 표로 정리했습니다.
| 종목 | 핵심 사업 | 최근 특징 |
|---|---|---|
| LS전선 (비상장, LS 자회사) | 초고압·해저케이블, HVDC | 2025년 말 수주잔액 7조 6,300억원(전년비 +22%), 세계 HVDC 시장 선점 총력 |
| 대한전선 (001440) | 초고압 전선, 해저케이블 턴키 | 2026년 상반기 말 수주잔고 4조원 돌파(창사 이래 최대), 초고압·해저케이블 매출 전년비 +80% |
| 가온전선 (000500) | 전력기기, 버스덕트 | 구글 AI 데이터센터向 버스덕트 공급, 2025년 매출 전년비 +47.39% |
| LS에코에너지 | 해외向 전선, 북미·베트남 생산 | 북미 전력망 노후화 수혜 기대감으로 변동성 확대 |
4. 돈의 흐름으로 읽기 — 반도체 다음은 전력, 전력 다음은 전선
머니로그 관점: 지난 글에서 "HBM에서 전력기기(SiC·GaN)로 자금이 번지고 있다"고 짚었는데, 이제 그 흐름이 한 단계 더 내려와 전력을 실어 나르는 '전선'까지 닿았습니다. AI 붐 → 데이터센터 전력수요 폭증 → 발전·송배전 투자 확대 → 변압기·전력기기 → 초고압/해저케이블이라는 밸류체인을 따라, 시장의 관심(그리고 돈)이 순차적으로 이동하고 있는 겁니다. 종목 하나를 찍기보다, 지금 자금이 이 체인의 어느 단계에 머물러 있는지를 보는 것이 더 중요합니다.
실제로 전선업계 관계자들은 "구리 가격 상승이 중장기 실적의 하단을 높여주는 기초 체력 역할을 한다"고 말합니다. 런던금속거래소 구리 3개월물 가격은 톤당 1만 4,858달러까지 치솟으며 사상 최고치를 재경신했는데, 이는 지난 3월 말 저점(1만 1,700달러) 대비 약 26.9% 급등한 수치입니다. 원자재 가격 상승이 부담인 동시에, 전선업 자체의 업황 개선 신호로도 읽히는 이중적 상황인 셈입니다.
5. 리스크 체크포인트 — 무작정 따라 들어가면 안 되는 이유
전선업은 구조적으로 원재료비 비중이 높아 이익률이 낮은 업종입니다. 2025년 3분기 누적 기준 영업이익률은 대한전선 3.2%, 가온전선 3.6%, LS전선 4.2%에 그쳤습니다. 물론 2026년 상반기 들어 대한전선의 초고압·해저케이블 등 고부가 부문 이익률이 10%대까지 개선된 것으로 파악되지만, 이는 전체 평균이 아니라 특정 고부가 사업부에 국한된 수치라는 점을 구분해야 합니다.
또한 구리 가격 급등과 북미 사업 확장에 따른 운전자금 부담으로 가온전선 등 일부 업체의 차입금이 빠르게 늘고 있다는 신용평가사 분석도 있습니다. 단기 주가는 원자재 가격이나 실적 발표와 무관하게 밸류에이션 부담과 수급 흐름에 따라 먼저 움직일 수 있다는 점도 염두에 둬야 합니다. 전력 인프라 테마에 분산 투자하고 싶다면 개별주보다 ETF를 활용하는 방법도 있는데, 자세한 비교는 전력 인프라 ETF, 초보자도 하나쯤 담아도 될까? 글에서 다뤘습니다.
마무리 질문
전선주 랠리는 일회성 테마일까요, 아니면 2030년대까지 이어질 구조적 슈퍼사이클의 초입일까요? 다음 실적 시즌에 초고압·해저케이블 부문 매출 비중이 얼마나 더 늘어나는지가 그 답을 가늠할 첫 번째 힌트가 될 것 같습니다.
※ 본 콘텐츠는 투자 판단을 돕기 위한 정보 제공 목적이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자에 대한 최종 판단과 책임은 투자자 본인에게 있으며, 종목별 수주잔고·영업이익률 등은 시점에 따라 달라질 수 있으니 투자 전 최신 공시자료를 반드시 확인하시기 바랍니다.
'종목분석' 카테고리의 다른 글
| 이미 오른 테마주, 나는 왜 추격매수를 안 했을까 (0) | 2026.10.01 |
|---|---|
| 요즘 반도체보다 전력 관련주가 더 뜨는 이유는 뭘까? (0) | 2026.09.30 |
| SK하이닉스(000660) — 솔리다임 미국 상장 추진, 주가에는 호재일까 악재일까? (0) | 2026.09.28 |
| 센서뷰(321370) — 방산·스페이스X 테마 랠리, 감자·유증 리스크는 진짜 넘어섰나? (0) | 2026.09.27 |
| 빛샘전자(072950) — AI 광통신 테마 랠리, 진짜 수혜주가 맞을까? (0) | 2026.09.27 |