반응형

예금금리 3

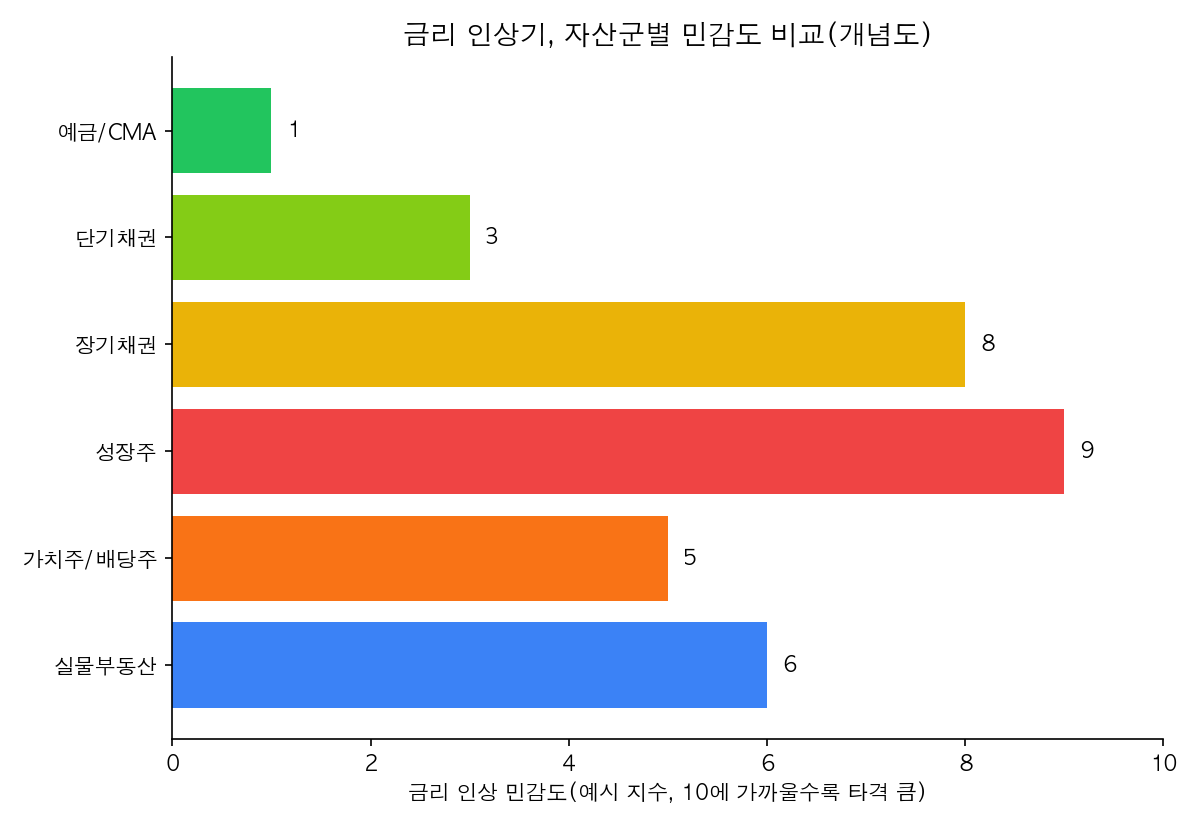
기준금리 인상기, 내 돈은 어디로 옮겨야 할까? 예금·채권·주식·부동산 총정리

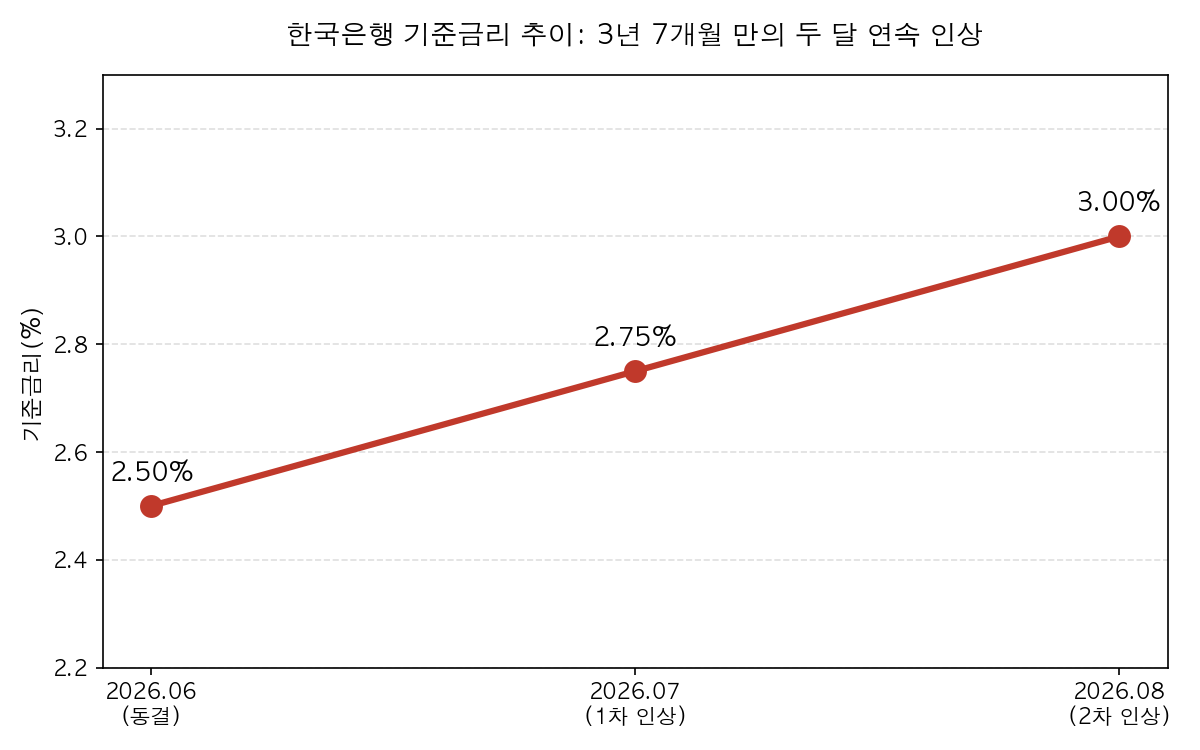
한국은행이 3.00%까지, 미국 연준도 이번 FOMC에서 추가 인상 가능성(0.25%p 인상 확률 86%)이 높게 점쳐지는 지금, "금리가 오르면 내 돈은 어디에 둬야 하나"는 가장 현실적인 질문입니다. 이 글 하나로 예금·채권·주식·부동산이 금리 인상기에 각각 어떻게 움직이는지, 그리고 실제로 어떻게 배분하면 좋을지 개념부터 실전 체크리스트까지 정리했습니다.① 왜 지금 '금리 인상기 자산배분'을 알아야 할까2026년 하반기 들어 국내외 통화정책 기조가 뚜렷하게 긴축 쪽으로 기울고 있습니다. 한국은행은 7월 16일 2.50%→2.75%, 8월 27일 2.75%→3.00%로 두 달 연속 기준금리를 올렸고, 당시 공개된 점도표에서는 위원 21개 점 중 절반에 가까운 10개(47.6%)가 6개월 후 3.25%..
투자 기초 2026.09.15

기준금리 3% 시대, 예금·대출·투자 전략 총정리 (2026년 최신)

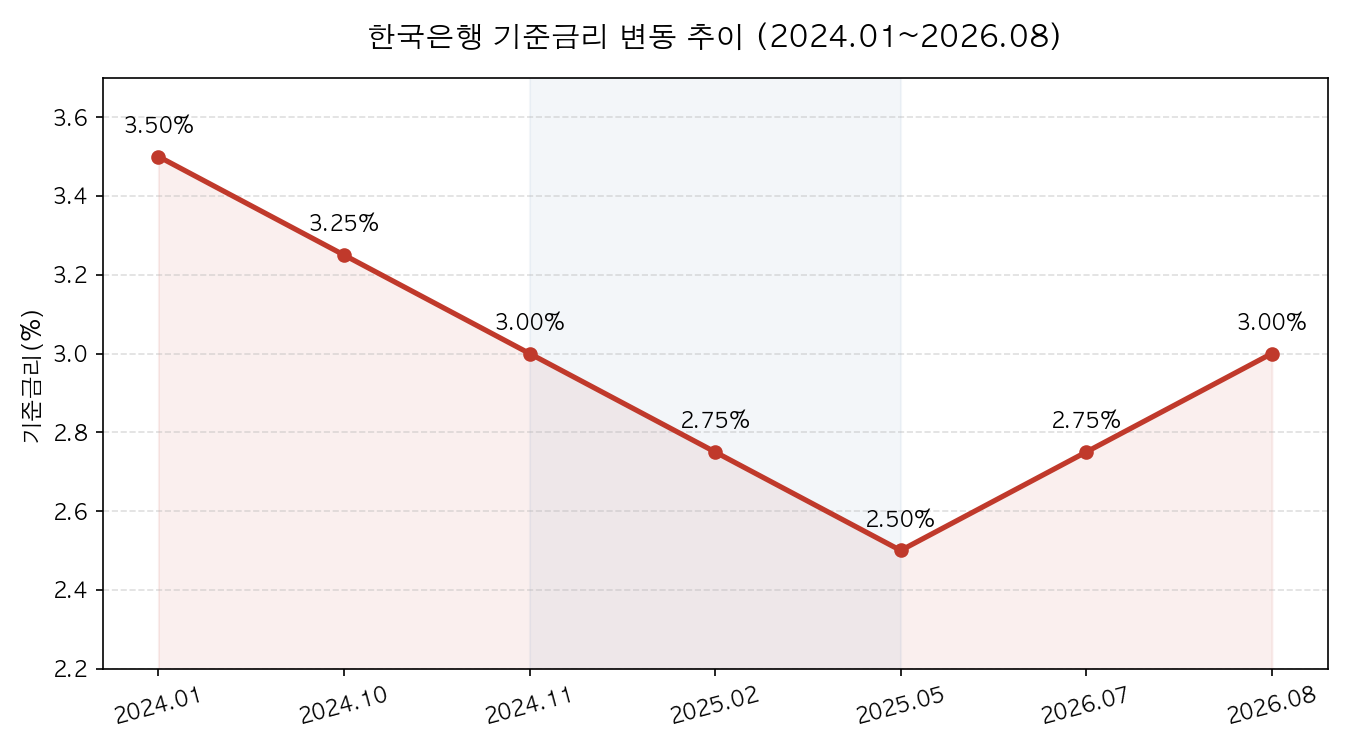
한국은행 기준금리가 2년 연속 인하 끝에 다시 3%대로 올라섰습니다. 예금·대출·주식·환율까지 전방위로 영향을 미치는 기준금리 3% 시대, 지금 무엇을 어떻게 바꿔야 할지 처음부터 끝까지 정리했습니다.1. 기준금리 3%, 무슨 일이 있었나한국은행 금융통화위원회는 2026년 7월 16일 기준금리를 2.50%에서 2.75%로 0.25%포인트 인상한 데 이어, 8월 27일 다시 한 번 0.25%포인트를 올려 기준금리를 3.00%로 결정했습니다. 두 차례 연속 인상으로 기준금리가 3%대에 올라선 것은 2024년 11월 이후 1년 9개월 만입니다. 한은은 이번 결정과 함께 2026년 성장률 전망치를 3.3%로 상향 조정하며, 지속되는 물가 오름세 확산을 막는 것이 중요하다는 입장을 밝혔습니다.2. 2024~202..

투자 기초 2026.09.05

기준금리 3% + 유가 90달러, 이 조합이 내 대출이자에 미치는 영향은?

한국은행이 지난 8월 27일 기준금리를 연 2.75%에서 3.00%로 올리며 3년 7개월 만에 두 달 연속 인상을 단행했습니다. 그런데 공교롭게도 인상 직후 중동發 유가 쇼크까지 겹치면서, 대출자와 예금자 모두 셈법이 복잡해졌습니다. 오늘은 이 두 이슈가 내 지갑에 어떤 의미인지 짚어보겠습니다.1. 3년 7개월 만의 '백투백' 인상, 무엇이 결정됐나한국은행 금융통화위원회는 8월 27일 회의에서 기준금리를 0.25%p 올려 연 3.00%로 결정했습니다. 지난 7월 회의에서 2.50%→2.75%로 올린 데 이은 연속 인상으로, 금통위가 두 달 연속으로 금리를 올린 것은 2022년 4월부터 2023년 1월까지 7연속 인상 이후 처음 있는 일입니다. 표결은 위원 7명 중 6명이 인상에, 1명이 동결에 찬성한 것..

반응형