반응형

종목분석 104

[종목분석[해성옵틱스(076610)7년 적자의 종지부-OIS광학 솔루션의 대전환

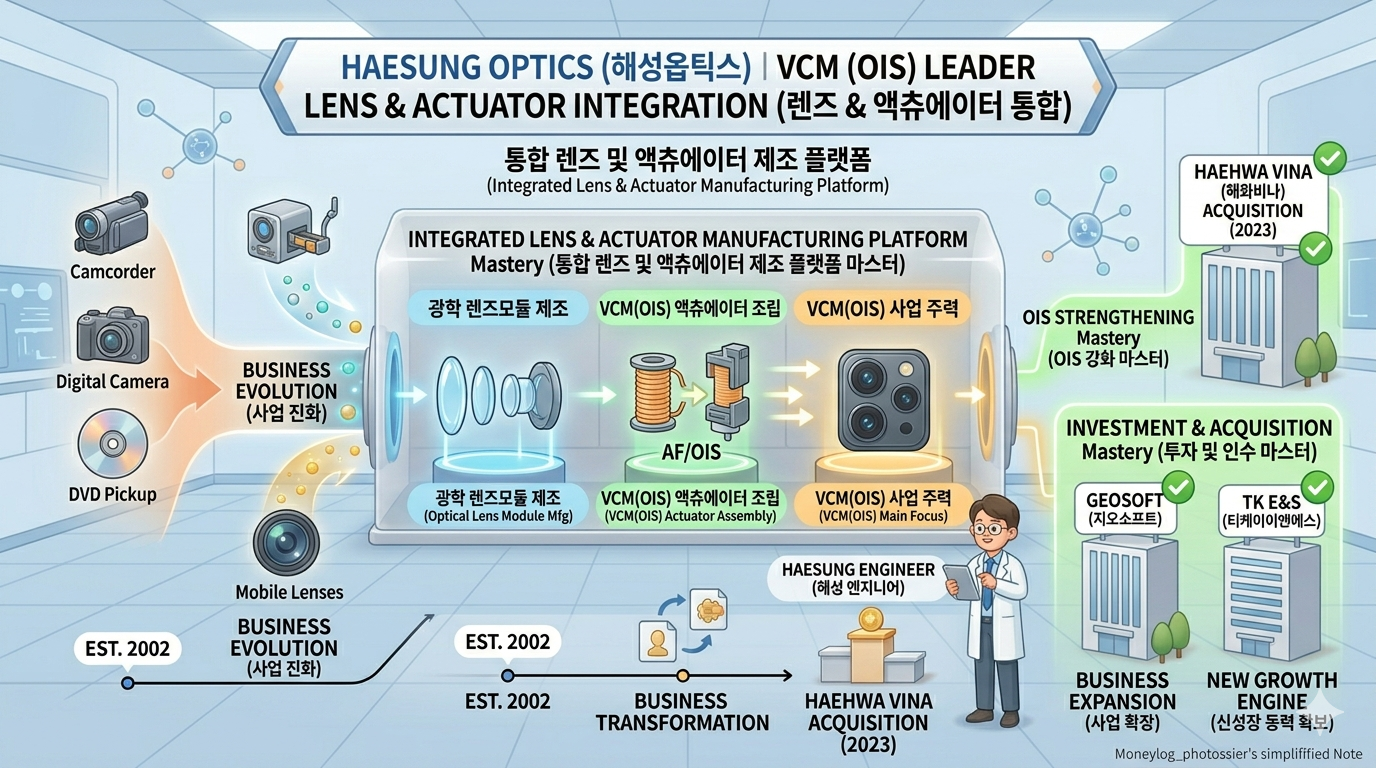
OIS 액추에이터 전문기업 심층 분석 · 2026년 4월해성옵틱스 (076610)7년 적자의 종지부 — OIS 광학 솔루션의 대전환"2,450~2,540원 — 갤럭시 S26 메인 벤더, 그러나 부채비율 416%의 재무 리스크 직시"🚨핵심 재무 리스크 : 자본총계 285억원 vs 부채총계 1,184억원 — 부채비율 416% · 자본잠식 위험 상존 · 적자 지속📸 갤럭시 S26 전 모델 OIS 메인 벤더 🤖 베트남 AI 자동화 라인 구축 📈 매출 +47.8% · 영업손실 -53% 급개선 ⚠ 부채비율 416% · PBR 2배 · 배당 0%현재가2,450~2,540원52주 고가2,930원적정주가(기본)약 2,000원1차 목표가3,000원2차 목표가3,800원손절가2,150원오늘은 긴 적자의 터널을 지나 ..
종목분석 2026.05.11

[주식종목분석] 프로이천(321260): OLEDoS와 HBM을 품고 박스권 돌파, 2026년 이륙 준비 완료

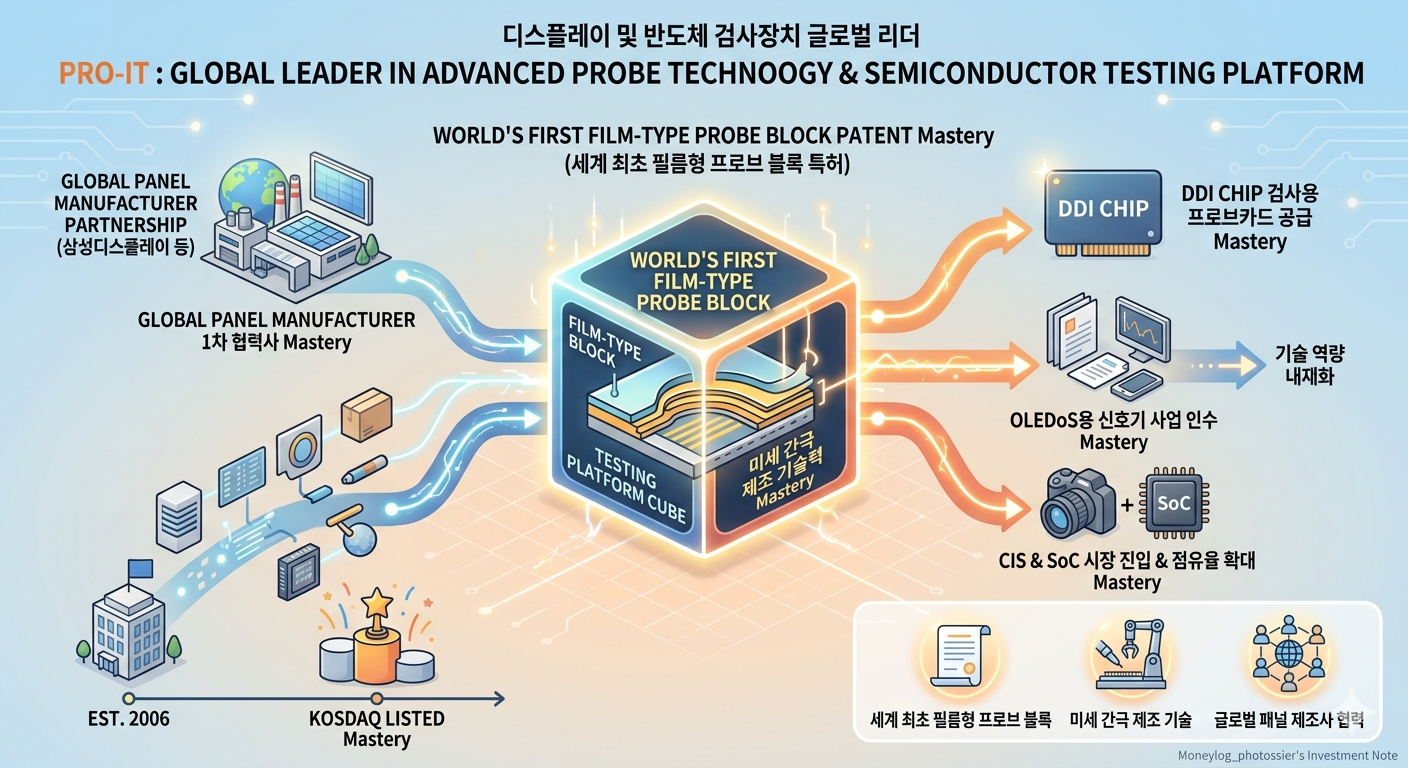
디스플레이·반도체 검사장치 심층 분석 · 2026년 4월프로이천 (321260)박스권 돌파 — OLEDoS·XR의 핵심 파트너로 이륙"3,760원 신고가 랠리 — 빅테크향 공급 가시화 + 반도체 검사 부문 매출 확대"✅ PBR 0.6~0.8배 · ROE 14.5% — 명확한 저평가 🥽 OLEDoS·XR 신사업 — 빅테크(A사) 공급 협업 📈 삼성디스플레이 ITC 승소 반사수혜 ⚠ 2025년 당기순이익 -53% — 업황 침체 진행 중현재가 3,760원52주 고가 3,840원적정주가(기본) 4,800~6,600원1차 목표가 4,500원2차 목표가 5,500원손절가 3,200원오늘은 2006년 창립 이래 삼성디스플레이·LG디스플레이의 1차 협력사로 독보적 위치를 구축하고, 이제 OLEDoS·XR·HBM이라..

종목분석 2026.05.10

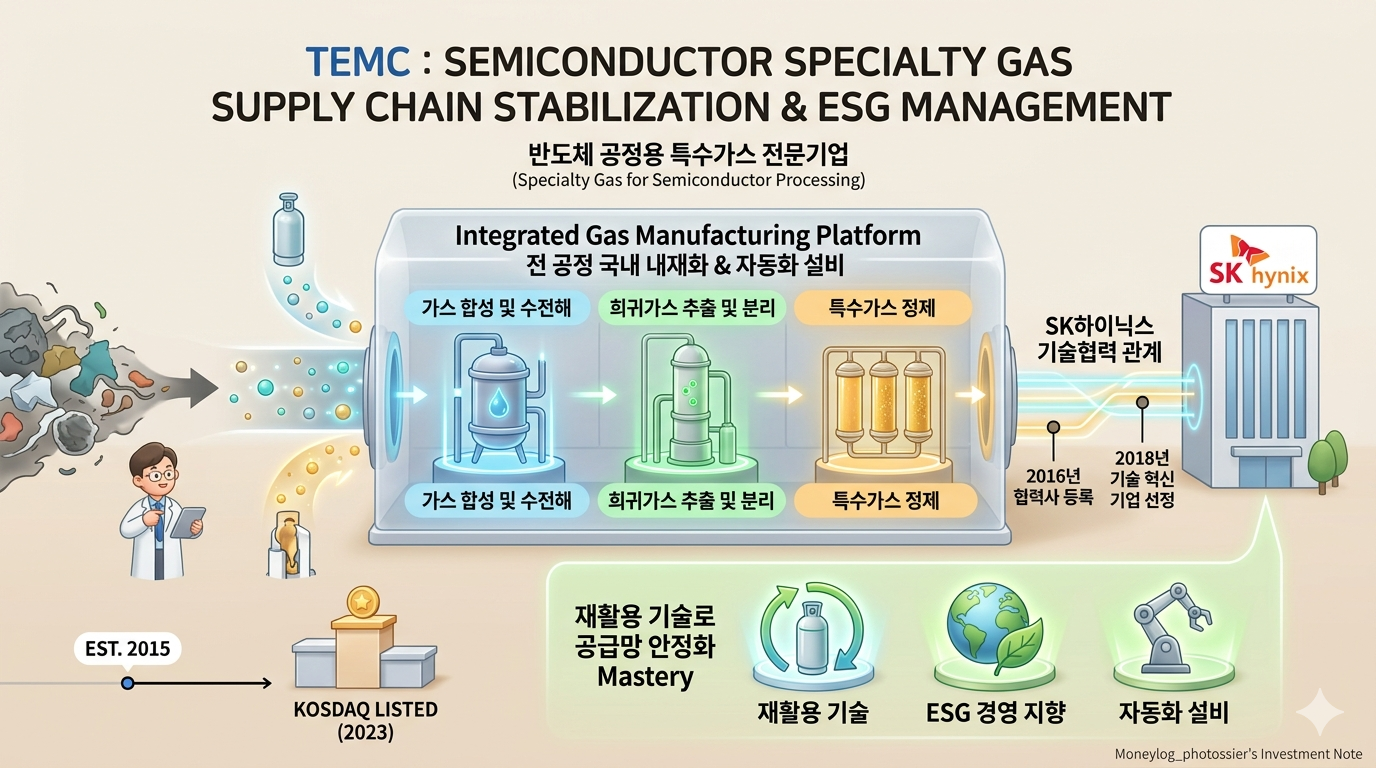
[주식종목분석]🧪 티이엠씨(425040) 분석: 반도체 특수가스 국산화와 '재활용'이라는 치트키

반도체 특수가스·희귀가스 재활용 심층 분석 · 2026년 4월티이엠씨 (425040)반도체 가스의 국산화 + 희귀가스 재활용의 이중 엔진"22,550원 — 52주 최고가 +30% 초과, 동위원소·헬륨 테마 + 이익률 개선 동시 반영"⚠ 52주 고가 19,170원 대비 +17.6% 신고가 🧪 국내 유일 특수가스 풀 밸류체인 ✅ 영업이익률 6.3%→8.9% 구조적 개선 📈 카타르 헬륨 공급 차질 수혜 급부상현재가 22,550원52주 고가 19,170원적정주가(기본) 약 25,000원1차 목표가 28,000원손절가 19,500원오늘은 반도체 공정에 없어서는 안 되는 특수가스를 만들며, 희귀가스 재활용이라는 순환 경제의 새 지평을 열고 있는 티이엠씨를 전방위 분석합니다.2015년 설립 이후 SK하이닉스 핵심..

종목분석 2026.05.08

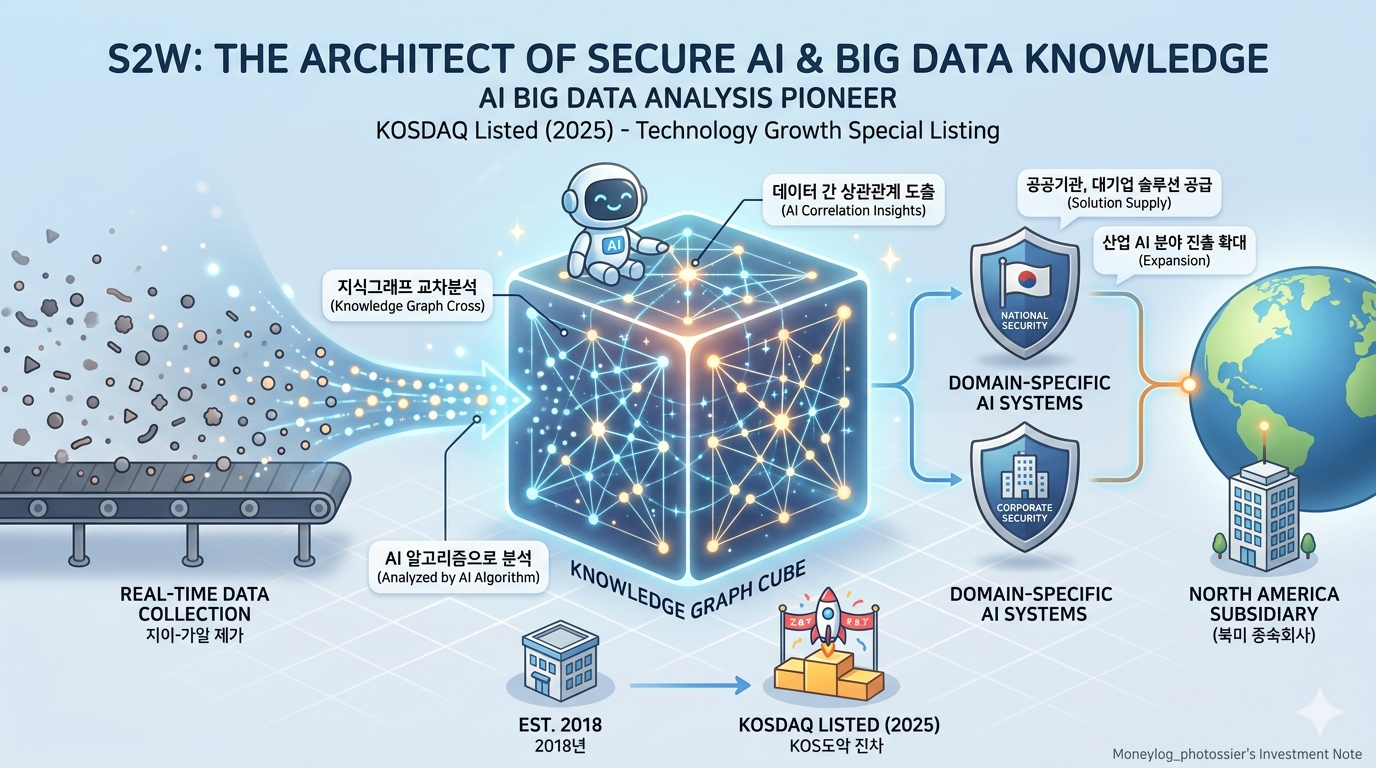
[종목분석] 에스투더블유(S2W): 다크웹의 파수꾼에서 AI 인텔리전스 리더로! 🕶️🤖

AI 사이버보안 · 다크웹 인텔리전스 심층 분석 · 2026년 4월에스투더블유 S2W (488280)다크웹의 파수꾼에서 AI 인텔리전스 리더로"25,750원 — 공모가 대비 +95%, 사이버보안 AI의 실질적 수혜주 재발견"🕶️ 2025.9.19 코스닥 신규 상장 · 기술특례 🏛️ 인터폴 공식 파트너 · 국정원 고객사 보유 ✅ 고객 유지율 100% · ARR 85억(12월) ⚠ 영업손실 56억 · 공모가 대비 +95% 급등현재가 25,750원공모가 13,200원공모가 대비 +95.1%1차 목표가 33,000원2차 목표가 45,000원손절가 21,500원오늘은 다크웹·텔레그램 등 은밀한 인터넷 공간에서 범죄 데이터를 수집·분석하는 AI 사이버보안 기업 에스투더블유(S2W)를 전방위 분석합니다.인터폴(I..

종목분석 2026.05.04

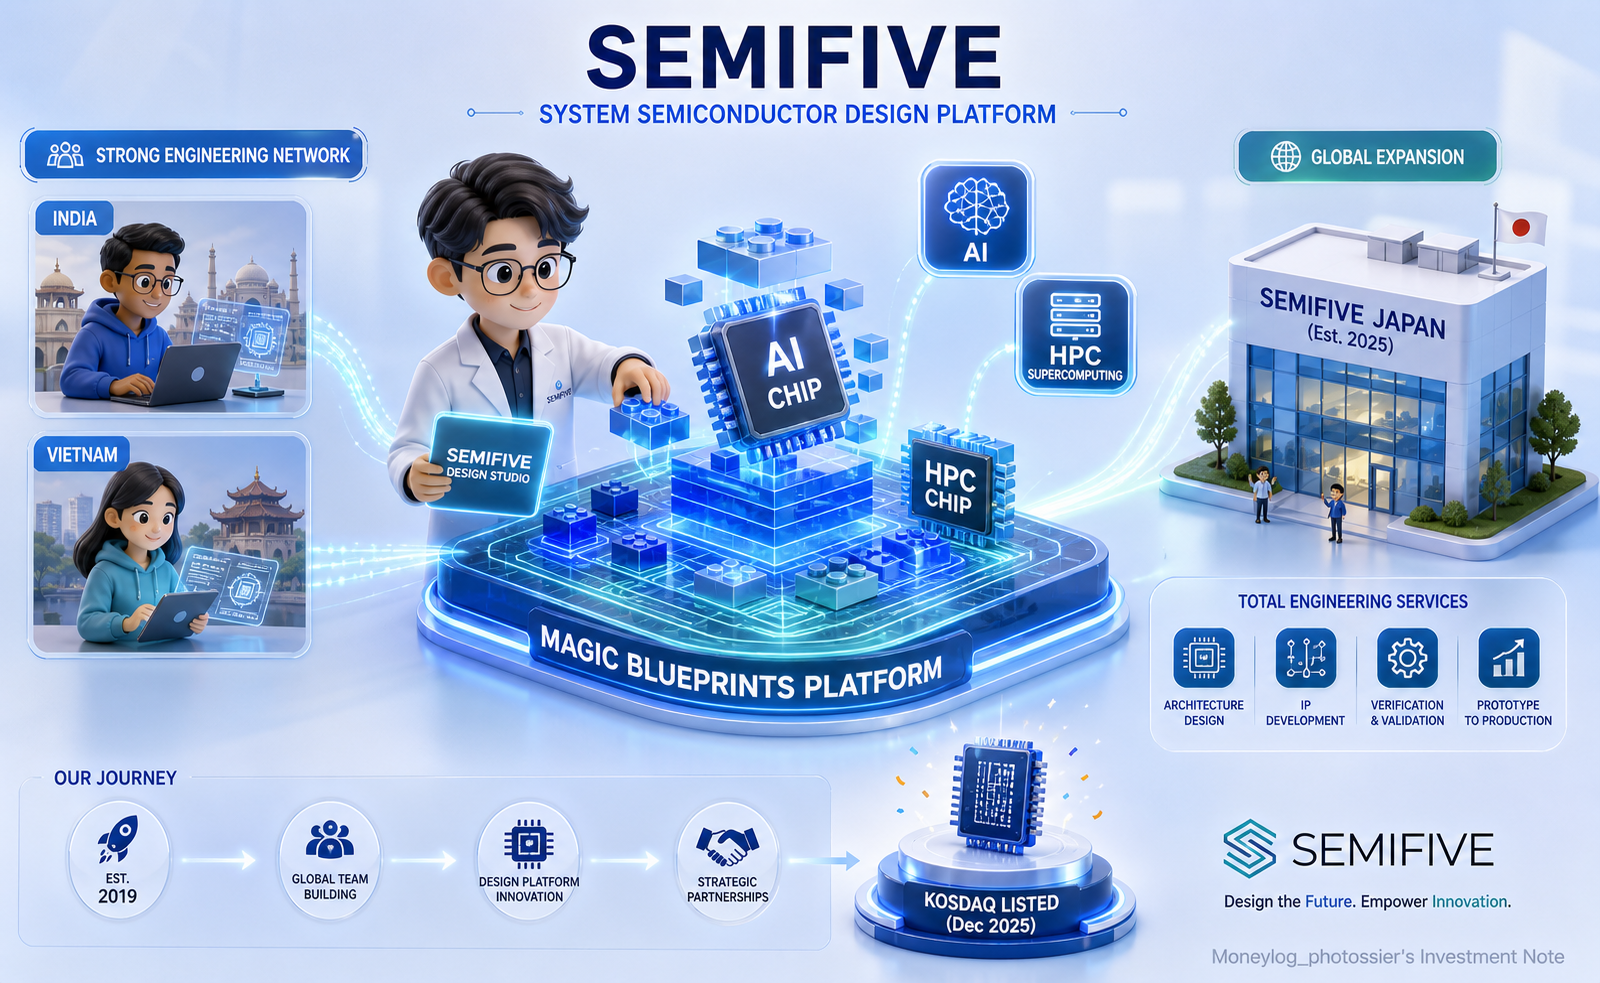
[주식종목분석]세미파이브 (490470)AI 반도체 설계의 종합병원 — 삼성파운드리 2나노 턴키 국내 유일

AI 반도체 디자인하우스 심층 분석 · 2026년 4월세미파이브 (490470)AI 반도체 설계의 종합병원 — 삼성파운드리 2나노 턴키 국내 유일"42,450원 — 공모가 대비 +76%, 2026년 흑자전환이 모든 것을 결정한다"🆕 2025.12.29 코스닥 신규 상장 초신생 기업 ⚠ 영업손실 534억 · 영업이익률 -44.1% ✅ 부채비율 40.3% · IPO 현금 1,249억 확보현재가 42,450원공모가 24,000원공모가 대비 +76.9%시가총액 약 1조 4,000억원2025 영업손실 534억원오늘은 2019년 설립 후 6년 만에 코스닥에 상장한 국내 최대 규모 AI 반도체 디자인하우스 세미파이브를 전방위 분석합니다.구글·애플·한화 같은 대기업들이 자신만의 AI 칩을 원하는 시대가 왔습니다. 세..

종목분석 2026.05.03

[주식종목분석] 제룡전기(033100) 분석: AI 데이터센터가 만든 '전력 슈퍼사이클', 40년 장인의 퀀텀 점프!

종목 심층 분석 · 2026년 4월 | 40년 변압기 장인제룡전기 (033100)전력 슈퍼사이클의 정점에서 '변신'을 꾀하다"70,000원 신고가 랠리 — 소형 배전에서 중대형 변압기로의 퀀텀 점프"⚡ 북미 매출 비중 80%+ 수출 강자 💰 영업이익률 29.9% · 부채비율 11.4% 🏗 중대형 변압기 400억 투자 진행 중 ⚠ 52주 최고가 부근 · 관세 리스크 주의현재가 70,000원52주 고가 70,100원1차 목표가 85,000원2차 목표가 100,000원손절가 58,000원오늘은 1986년 창립 이래 40년간 오직 변압기 하나만 만들어온 초고수익 제조 장인 제룡전기를 전방위 분석합니다.2026년 4월 현재, 한때 한전 의존도가 50% 이상이었던 이 회사는 매출의 80% 이상을 북미에서 거두는..

종목분석 2026.04.30

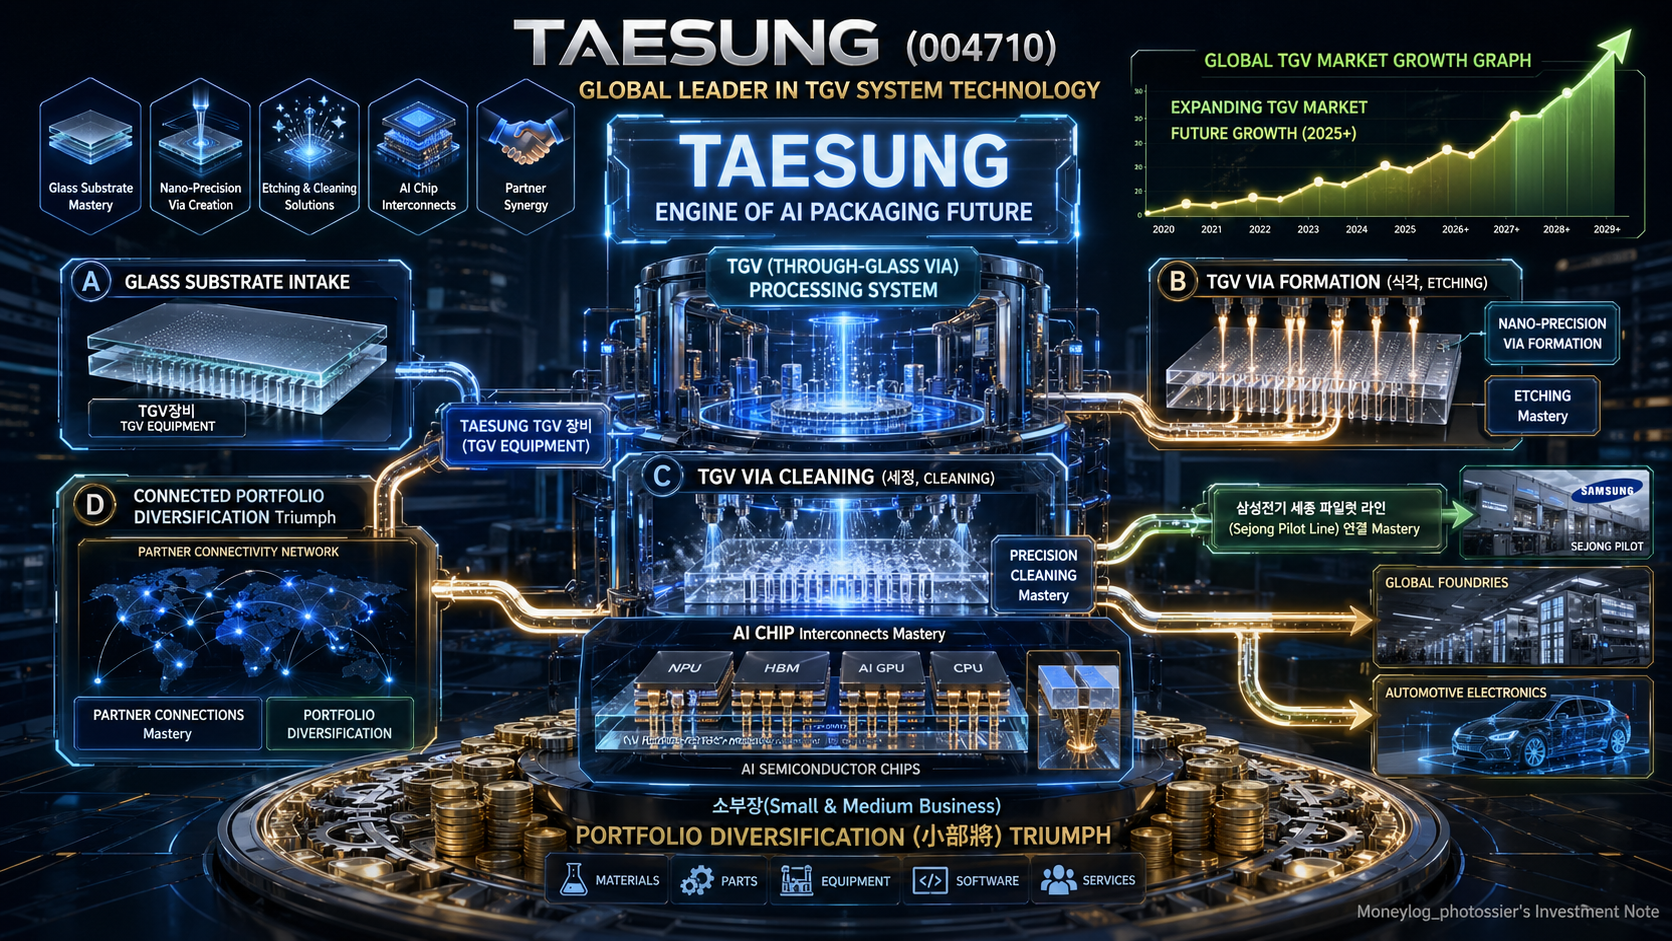
[종목분석] 태성(323280) 유리기판 시대의 승자? 복합동박의 퀀텀 점프와 'PBR 19배'의 진실

종목 심층 분석 · 2026년 4월태성 (323280)유리기판 시대의 진정한 승자 + 복합동박의 퀀텀 점프"76,900원의 고공행진 — AI 반도체와 소재 혁신이 만나는 지점"🚨 PBR 약 19배 · 영업 적자 — 미래 기대감 100% 반영 가격 🪟 유리기판 TGV 장비 국내 초도 공급 완료현재가 76,900원52주 저가 16,440원52주 고가 86,300원1차 목표가 95,000원손절가 68,000원오늘은 AI 시대의 핵심 인프라인 '유리기판 습식 장비'와 차세대 배터리 소재인 '복합동박'이라는 두 개의 심장을 가진 태성을 전방위 분석합니다.2026년 4월 현재, 반도체 업계는 유리기판 상용화의 원년을 맞이하고 있습니다. 태성은 이 흐름의 중심에서 장비 제조를 넘어 고부가가치 소재 기업으로 변모하..

종목분석 2026.04.27

[ 주식종목분석]솔루스첨단소재 (336370)AI 가속기와 전기차 동박의 완벽한 앙상블

종목 심층 분석 · 2026년 4월 23일솔루스첨단소재 (336370)AI 가속기와 전기차 동박의 완벽한 앙상블"16,100원 — 북미 AI 가속기용 초극저조도 동박 독점 공급의 가치"🔵 SK증권 오늘(4.23) 목표주가 12,500원 → 20,000원 대폭 상향 · 매수 의견 유지 ⚠ 현재 3년 연속 영업적자 — 턴어라운드 진행 중현재가 16,100원증권사 목표가 20,000원1차 목표가 22,000원2차 목표가 28,000원손절가 14,000원오늘은 반도체와 배터리, 두 성장의 과실을 동시에 추구하는 솔루스첨단소재를 전방위 분석합니다.2026년 4월 현재, 유럽 전지박 공장 가동률 정상화와 북미 AI GPU용 하이엔드 동박 공급이 본격화되며 체질 개선의 정점에 서 있습니다. 65년 제조 경험을 바탕..

종목분석 2026.04.24

[주식공부]2차전지 소재 생태계의 거인들에코프로 그룹 & 엘앤에프

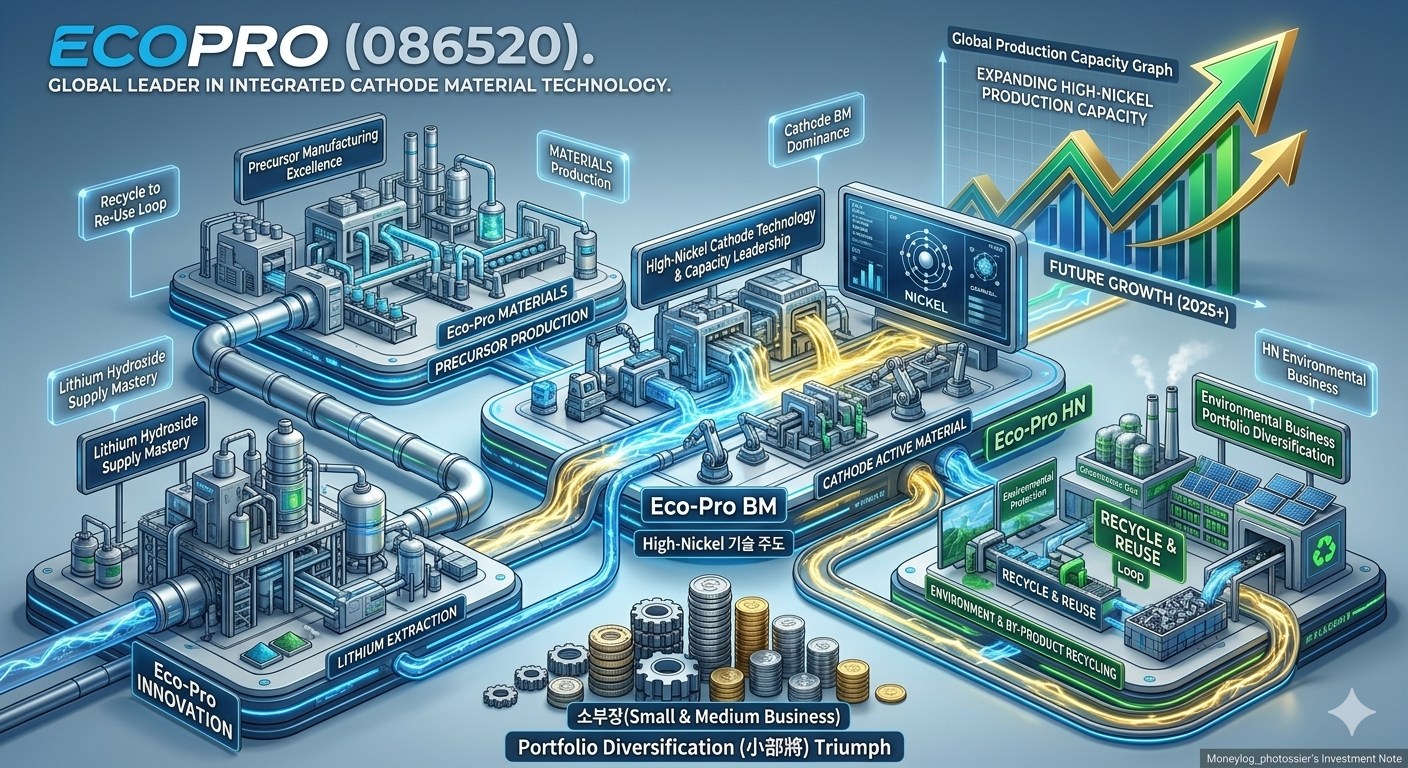
2차전지 소재 4종목 비교 분석 · 2026년 4월2차전지 소재 생태계의 거인들에코프로 그룹 & 엘앤에프"양극재에서 전구체까지 — 2026년 실적 퀀텀 점프를 준비하는 전략적 선택"에코프로 · 086520167,700원지주사 · 컨트롤 타워에코프로비엠 · 247540225,000원하이니켈 양극재 1위엘앤에프 · 066970199,600원테슬라 직공급 양극재에코프로머티 · 45008083,200원IRA 수혜 전구체2024~2025년의 긴 전기차 캐즘(Chasm) 구간을 지나, 2026년 4월 이들 기업은 실적 턴어라운드와 차세대 배터리(4680 원통형·전고체) 공급망 재편의 중심에 서 있습니다.유럽의 탄소중립 정책 강화와 북미 시장의 전기차 침투율 재상승이 4개 종목 모두에 강력한 우호적 환경을 조성하고 ..

종목분석 2026.04.22

[주식종목분석]PS일렉트로닉스(332570)5G를 넘어 전기차(EV)심장부로...

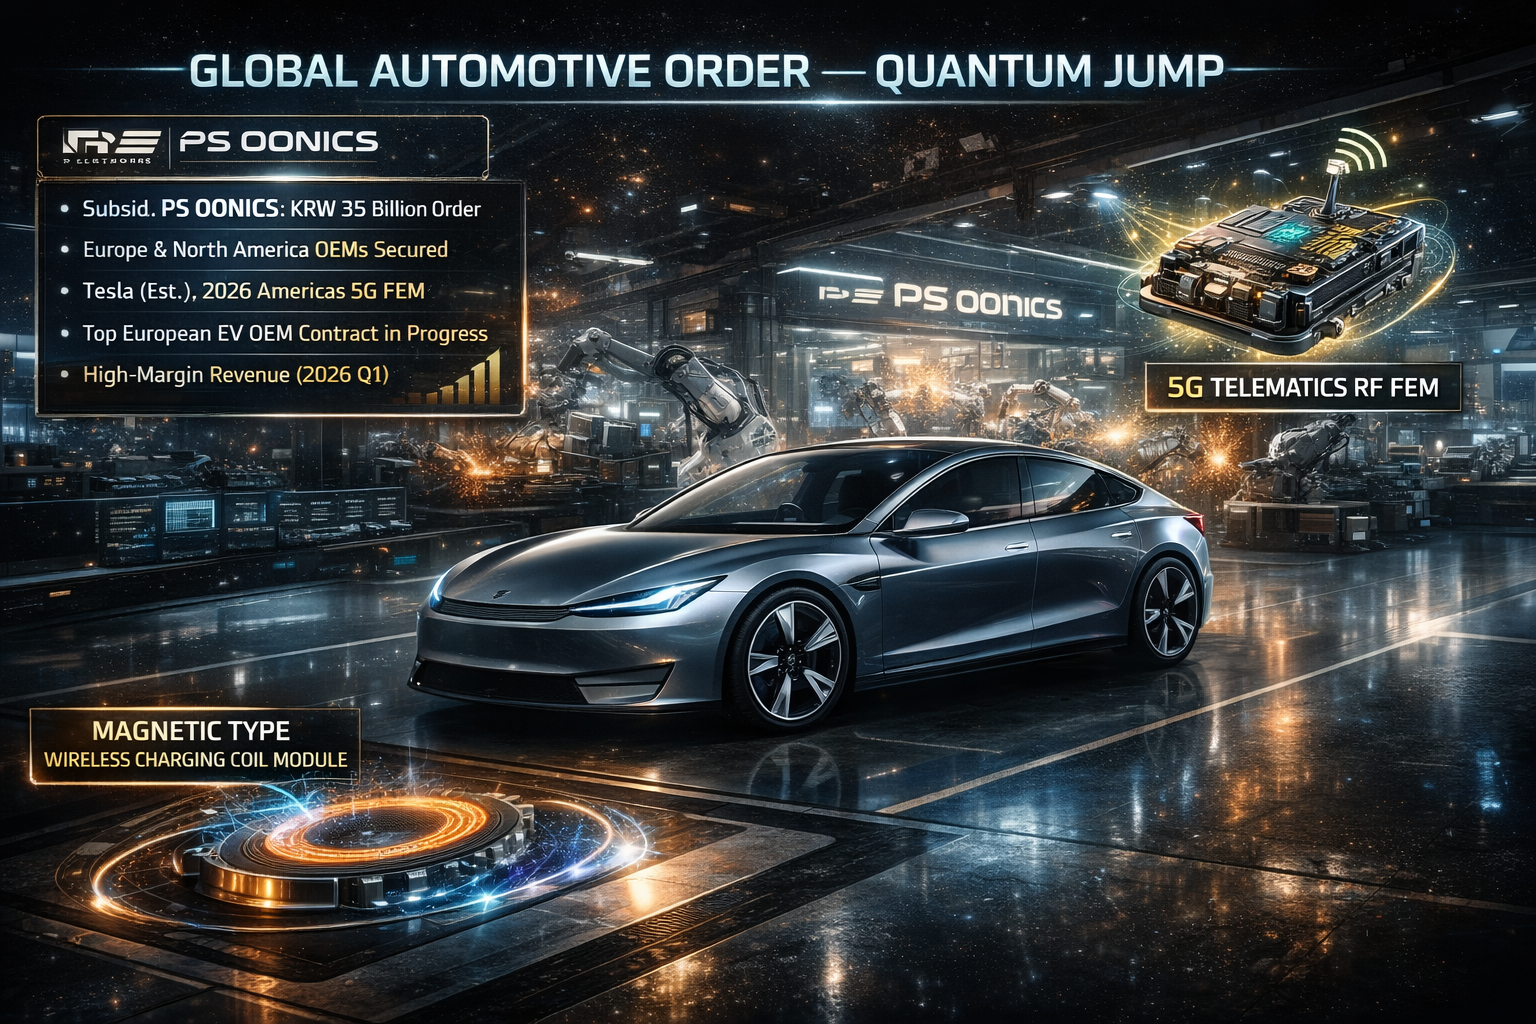
종목 심층 분석 · 2026년 4월PS일렉트로닉스 (332570)5G를 넘어 전기차(EV) 심장부로 "8,060원의 재평가 — 흑자 전환을 넘어 이익 폭발의 서막"🚗 테슬라·유럽 완성차 수주 확정 ✂️ 자사주 97만주 소각 완료 ⚠ 영업이익률 급감 — M&A 비용 영향 📈 3배 급등 후 기대감 선반영 주의현재가 8,060원1차 목표가 10,500원2차 목표가 13,200원손절가 7,200원오늘은 구 와이팜에서 PS일렉트로닉스로 사명을 바꾸며 전장 부품 기업으로 화려하게 체질 전환 중인 소부장 강소기업을 전방위 분석합니다.2026년 4월 현재, 단순한 통신 부품사를 넘어 글로벌 완성차에 핵심 RF 부품을 공급하는 전장 기업으로 변신 중입니다. 자사주 소각, 테슬라향 수주, 6G 기술 선점이라는 3박자가..

종목분석 2026.04.21
반응형