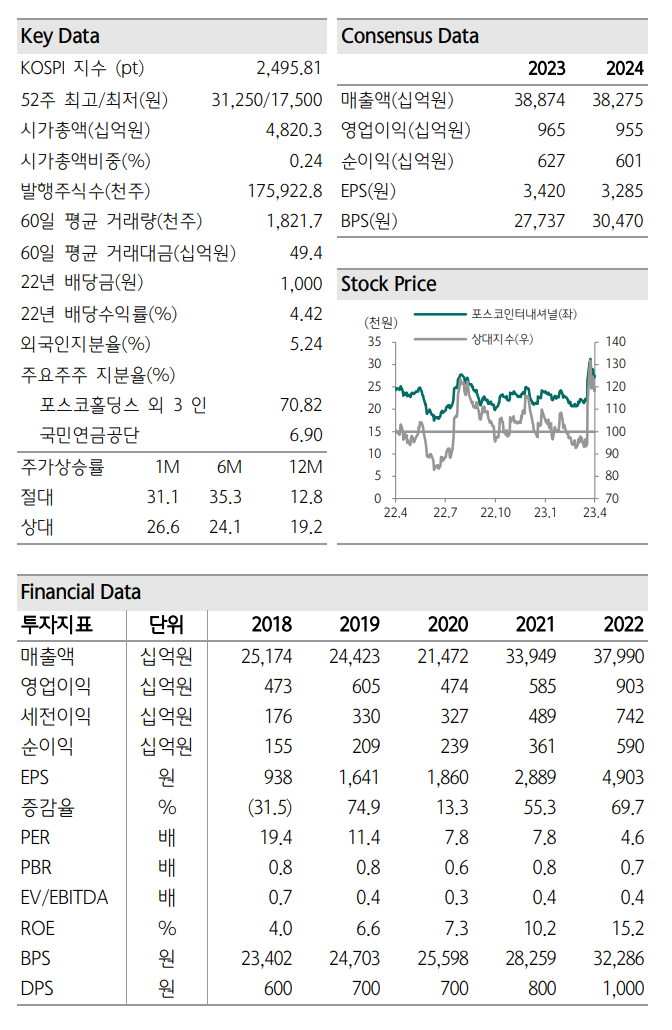
■글로벌 부분 실적 정상화 포스코인터내셔널 목표주가 35,000원으로 기존대비 16.7% 상향하며 투자의견 매수 유지한다. 목표주가는 2023년 예상 EPS에 PER 10배를 적용했다. 1분기 실적은 시장 기대치를 상회했다. 철강 마진 개선, 발전 실적 방어, 식량 흑전 등이 주요 원인으로 간주된다. 미얀마 3단계 투자, 구동모터코어 증설, 철강 온라인 플랫폼 강화 등 성장이 지속되는 중이다. ▶1Q23 영업이익 2,796억원(YoY +29.4%)으로 컨센서스 상회 1분기 매출액은 8.3조원을 기록하며 전년대비 16.2% 감소 했다. 환율 하락과 철강 트레이딩 판매량 감소 영향에 전년 대비 외형이 감소했다. 영업이익은 2,796억원을 기록하며 29.4% 증가했다. 합병 전 단순 합산 실적 대비로 비교하면..