하이브리드 본딩은 HBM 다음 세대를 바꿀 기술로 꼽히지만, 2026년 10월 현재 돈은 아직 기존 TC 본딩과 2.5D 패키징(CoWoS) 쪽에 머물러 있습니다. 2.5D부터 하이브리드 본딩까지 패키징 기술을 한 번에 비교하고, 투자자가 어느 단계에 돈이 먼저 도는지 확인하는 기준을 정리했습니다.
📌 3줄 요약
1. AI 반도체 패키징은 "옆으로 붙이는 2.5D(CoWoS)" → "위로 쌓는 3D(HBM)" → "범프 없이 구리끼리 붙이는 하이브리드 본딩" 순서로 진화하고 있습니다.
2. 그런데 10월 들어 UBS가 하이브리드 본딩 장비사 BESI를 '매도'로 낮추는 등, 하이브리드 본딩의 본격 양산 시점이 뒤로 밀린다는 시각이 커졌습니다.
3. 지금 실적이 나는 곳은 CoWoS 증설과 TC 본더이고, 하이브리드 본딩은 "20단 이상 HBM"이 확정되는 시점이 진짜 출발 신호입니다.
Q. 하이브리드 본딩과 TC 본딩 중 HBM 패키징 돈은 어디로 먼저 가나요?
A. 2026년 10월 기준으로는 TC 본딩입니다. 엔비디아 차세대 제품용 HBM4가 대부분 12단에 머물 것이라는 분석(카운터포인트리서치)과, 2027년에는 8단이 주류가 될 수 있다는 전망(트렌드포스)이 나오면서 초고단 적층용 하이브리드 본딩을 서둘러 도입할 이유가 줄었기 때문입니다. 하이브리드 본딩은 "가는 방향"은 맞지만, "돈이 들어오는 시점"은 아직 확정되지 않았습니다.
작성 시점: 2026년 10월 29일(목). 기업·기관 수치는 본문 하단 참고 출처의 보도 기준입니다.
반도체 패키징, 왜 지금 이렇게 중요해졌을까?
예전 반도체 경쟁은 "회로를 얼마나 가늘게 긋느냐(미세공정)"의 싸움이었습니다. 그런데 AI 반도체는 계산 칩(GPU) 하나만 빨라서는 성능이 나오지 않습니다. 계산 칩 옆에 메모리(HBM)를 최대한 가깝게, 최대한 많이 붙여야 데이터가 막히지 않습니다. 그래서 칩을 "어떻게 붙이고 쌓느냐", 즉 패키징이 성능을 가르는 공정이 됐습니다.
숫자로도 확인됩니다. TSMC는 2026년 10월 15일 3분기 실적에서 매출 467억2000만 달러(전년 대비 41.2% 증가), 순이익 7631억 대만달러(68.7% 증가)를 발표했고, 영업이익률은 58.7%였습니다. 시장은 이 실적의 배경으로 AI 칩과 함께 첨단 패키징 CoWoS 수요를 꼽고 있습니다. 반도체로 들어온 돈이 "칩을 만드는 곳"에서 "칩을 묶는 곳"까지 번진 것이 지난 2년의 흐름입니다.
2.5D부터 하이브리드 본딩까지, 한 표로 비교
패키징 기술 이름이 어렵게 느껴지는 건 "붙이는 방향"과 "붙이는 재료"가 섞여 있어서입니다. 아래 표는 이 둘을 나눠 정리한 것입니다.
| 구분 | 어떻게 붙이나 | 대표 사례 | 2026년 10월 위치 |
|---|---|---|---|
| 2.5D | GPU와 HBM을 실리콘 중간판(인터포저) 위에 옆으로 나란히 | TSMC CoWoS | AI 가속기 표준, 증설 진행 중 |
| 3D 적층 + TC 본딩 | D램을 위로 쌓고 작은 땜납 돌기(마이크로범프)를 열과 압력으로 접합 | 현재 HBM3E·HBM4 | 양산 주력 |
| 하이브리드 본딩 | 범프 없이 칩 표면의 구리끼리 직접 접합 | 16~20단 이상 차세대 HBM 후보 | 검증·수율 개선 단계 |
| 패널·유리기판 | 둥근 웨이퍼 대신 큰 사각 패널·유리로 중간판을 키움 | TSMC CoPoS 등 | 파일럿 단계 |
핵심은 2.5D와 하이브리드 본딩이 경쟁 관계가 아니라는 점입니다. 2.5D는 "GPU와 HBM을 어떻게 나란히 놓을까"의 문제이고, TC 본딩·하이브리드 본딩은 "HBM 안에서 D램을 어떻게 쌓을까"의 문제입니다. 하나의 AI 가속기 안에 둘이 동시에 들어갑니다. 투자자 입장에서 비교해야 할 것은 결국 HBM을 쌓는 방식이 TC 본딩에서 하이브리드 본딩으로 언제 넘어가느냐입니다.
하이브리드 본딩은 TC 본딩과 무엇이 다를까?
현재 HBM은 D램 사이에 지름이 아주 작은 땜납 돌기(마이크로범프)를 넣어 붙입니다. 2026년 MRS(미국재료학회) 춘계 학회 발표에 따르면 HBM의 마이크로범프 간격(피치)은 보통 30~40마이크로미터이고, 피치가 10마이크로미터 아래로 내려가면 하이브리드 본딩이 선호되는 방식이 됩니다. 계측장비 업체 온투이노베이션은 범프 방식이 칩 사이에 약 30마이크로미터의 틈을 만든다고 설명합니다.
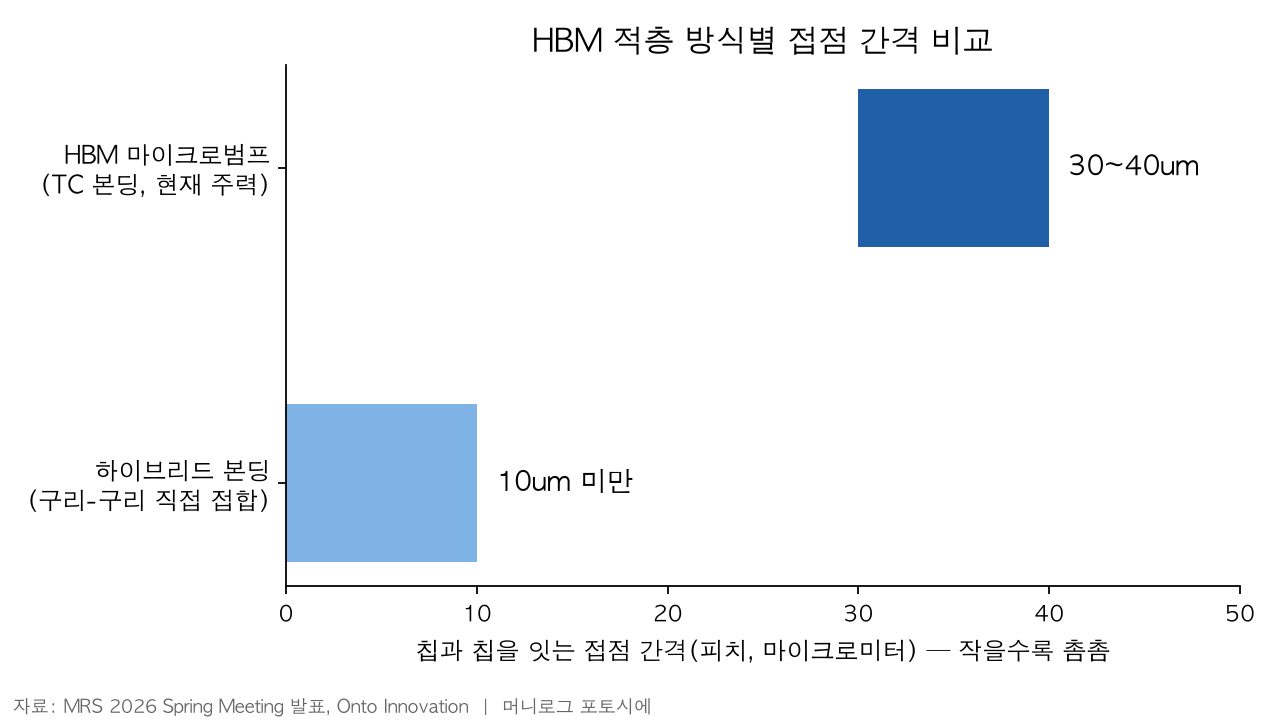
이 틈이 12단, 16단으로 쌓일수록 문제가 됩니다. HBM 전체 높이에는 규격상 한계가 있어서, 층을 늘리려면 칩을 더 얇게 깎거나 틈을 줄여야 합니다. 하이브리드 본딩은 범프 자체를 없애고 구리 패드끼리 붙이기 때문에 틈이 거의 사라지고, 신호 길이가 짧아지며 열도 잘 빠집니다. 그래서 "20단 이상 HBM에는 결국 하이브리드 본딩이 필요하다"는 데에는 업계 시각이 대체로 모입니다.
문제는 난이도입니다. 칩 표면을 원자 수준으로 평평하고 깨끗하게 만들어야 해서 비용이 크고 수율을 맞추기 어렵습니다. SK하이닉스는 하이브리드 본딩을 양산에 쓰려면 수율 90~98%, 제품 수명 3~5년이 충족돼야 한다는 조건을 제시했습니다(MTN, 2026년 9월 보도). 바꿔 말하면, 아직 그 조건을 채웠다고 말할 단계가 아니라는 뜻입니다.
10월에 바뀐 돈의 흐름: 하이브리드 본딩 기대가 꺾였다
이번 달 패키징 장비 쪽에서 가장 큰 변화는 "하이브리드 본딩이 생각보다 늦다"는 쪽으로 기관 시각이 기운 것입니다.
| 시점(2026년) | 누가 | 내용 |
|---|---|---|
| 9월 22일 | 트렌드포스 | 공급 제약·원가 부담으로 2027년 HBM은 8단이 주류가 될 것 |
| 10월 1일 | 어플라이드머티어리얼즈·BESI | 하이브리드 본딩·TC 본딩 등 첨단 패키징 공동개발 확대 발표 |
| 10월 7일 | UBS | BESI 투자의견 '매수'→'매도', 목표주가 370유로→159유로. 메모리 업체의 하이브리드 본딩 도입이 늦어진다는 판단 |
| 10월 8일 | 카운터포인트리서치 | 엔비디아 루빈용 HBM4는 대부분 12단으로 수렴 |
| 10월 9일 | 세미애널리시스 | HBM용 하이브리드 본딩의 대규모 상용화 가능성에 의문 제기 |
UBS 하향 당일 BESI 주가는 유럽 시장에서 5.9% 내린 180.75유로에 마감했고, 뱅크오브아메리카도 투자의견을 '중립'으로 낮췄습니다. 하이브리드 본딩 장비의 대표주가 흔들렸다는 것은, 시장이 이 기술을 "버린" 게 아니라 돈을 받는 시점을 다시 계산하기 시작했다는 뜻입니다.
💡 포토시에의 자금 흐름 해석
기술 투자에서 돈은 "언젠가 반드시 쓰일 기술"보다 "올해와 내년 주문서에 찍히는 기술"로 먼저 갑니다. HBM 층수가 12단·8단에 머무는 동안 TC 본더는 주문이 계속 나오고, 하이브리드 본더는 기대만 남습니다. 10월의 BESI 하락은 바로 이 시차가 가격에 반영된 장면입니다.
국내 장비사는 어떻게 갈렸을까?
국내 HBM 본더 시장에서도 같은 질문을 두고 판단이 갈렸습니다. MTN(2026년 9월 23일)에 따르면 한화세미텍은 지난해부터 하이브리드 본더를 차세대 "게임 체인저"로 내세워 조기 전환에 무게를 뒀습니다. 반면 TC 본더 강자인 한미반도체는 하이브리드 본딩의 필요성은 인정하면서도 전환 시점은 늦을 것으로 봤고, 곽동신 회장은 HBM4·HBM5에 하이브리드 본더를 쓰는 것을 "소 잡는 칼로 닭을 잡는 격"이라고 표현했습니다. 한미반도체는 동시에 2세대 하이브리드 본더 프로토타입도 준비하고 있다고 밝혀, 양쪽에 다리를 걸쳐 둔 상태입니다.
투자자 입장에서 이 차이는 중요합니다. 같은 "HBM 장비주"라도 지금 실적이 TC 본더에서 나오는 회사와, 하이브리드 본딩 전환을 전제로 가치를 받는 회사는 뉴스에 반응하는 방향이 다릅니다. 10월처럼 "하이브리드 본딩 지연" 뉴스가 나오면 전자는 상대적으로 버티고 후자는 흔들릴 수 있습니다. 개별 종목을 볼 때는 매출에서 어떤 장비가 차지하는 비중이 큰지부터 확인하는 것이 순서입니다.
하이브리드 본딩, 언제 돈이 몰리기 시작할까? 체크리스트
기술이 "맞는 방향"인 것과 "지금 살 이유"는 다릅니다. 하이브리드 본딩에 돈이 본격적으로 움직이는 신호는 아래 네 가지로 확인할 수 있습니다.
| 확인할 신호 | 왜 중요한가 |
|---|---|
| 16단 이상 HBM 양산 고객사 확정 | 층수가 올라가야 하이브리드 본딩이 "필수"가 됨 |
| 메모리 업체의 수율 언급 변화 | SK하이닉스가 제시한 수율 90~98% 조건에 다가갔다는 발언 |
| 하이브리드 본더 수주 공시 | 시제품·평가용이 아닌 양산 라인용 반복 주문인지 확인 |
| BESI 등 해외 장비사 목표주가 방향 | 10월의 하향이 다시 상향으로 돌아서는지가 글로벌 자금의 온도계 |
반대로 HBM 층수가 8~12단에 머물고 TC 본더 수주가 이어지는 동안에는, 패키징 쪽 돈은 CoWoS 증설과 TC 본딩 생태계에 계속 남아 있을 가능성이 큽니다. 둘 중 어느 쪽이 맞는지 미리 맞히려 하기보다, 위 신호가 하나씩 켜지는지를 분기 실적 때마다 점검하는 것이 현실적인 방법입니다.
자주 묻는 질문
Q. CoWoS와 HBM은 같은 기술인가요?
A. 다릅니다. HBM은 D램을 여러 층 쌓은 "메모리 묶음"이고, CoWoS는 그 HBM과 GPU를 실리콘 중간판 위에 나란히 올려 하나의 패키지로 만드는 TSMC의 2.5D 기술입니다. AI 가속기 하나에 두 기술이 함께 쓰입니다.
Q. 하이브리드 본딩이 늦어지면 HBM 수요도 줄어드나요?
A. 그렇게 보기는 어렵습니다. 층수를 8~12단으로 유지하는 대신 HBM을 더 많이 탑재하는 방식도 있어, 접합 방식의 전환이 늦어지는 것과 HBM 전체 수요는 별개입니다. 삼성증권도 층수가 낮아질 가능성을 메모리 수요 감소로 해석해서는 안 된다고 분석했습니다.
Q. 하이브리드 본딩은 HBM에만 쓰이나요?
A. 아닙니다. 로직 칩끼리 위아래로 붙이는 3D 적층(TSMC SoIC 등)과 이미지센서에도 쓰입니다. 이 글은 투자자 관심이 가장 큰 HBM 적층에 초점을 맞췄습니다.
Q. 유리기판은 하이브리드 본딩과 어떤 관계인가요?
A. 유리기판은 GPU와 HBM을 올려놓는 "바닥판"을 바꾸는 기술이고, 하이브리드 본딩은 칩과 칩을 "붙이는 방식"을 바꾸는 기술입니다. 서로 다른 층의 변화라 함께 진행될 수 있습니다. 유리기판은 지난 비교 글에서 따로 정리했습니다.
정리
반도체 패키징은 2.5D(CoWoS)로 옆에 붙이고, 3D로 위에 쌓고, 하이브리드 본딩으로 틈을 없애는 방향으로 진화하고 있습니다. 방향은 분명하지만 돈이 도는 순서는 다릅니다. 2026년 10월 현재 실적은 CoWoS 증설과 TC 본딩에서 나오고, 하이브리드 본딩은 "20단 이상 HBM"과 "양산 수율"이라는 두 관문을 통과해야 본격적인 주문으로 이어집니다. 기술 뉴스를 볼 때 "좋은 기술인가"보다 "이번 분기 주문서에 찍히는가"를 먼저 묻는 습관이, 테마의 고점에서 들어가지 않는 가장 확실한 방법입니다.
관련 글
- 유리기판 vs 유기기판 vs 실리콘, 반도체 패키징은 왜 유리로 바뀔까? (패키징 바닥판의 변화)
- PBR 1배 미만이면 싼 주식일까? 저PBR 명단 공개 전에 정리했습니다 (기대와 실적을 구분하는 법)
- 거래량 매집 신호, 세력이 모으는지 파는지 어떻게 구분할까? (테마주에 실제 돈이 들어오는지 확인하는 법)
참고 출처
아시아경제 「TSMC, 3분기 순익 69% 늘어…첨단공정 매출 비중 ↑」(2026.10.15), 중앙이코노미뉴스 「TSMC, 3분기 순이익 68.7%↑」(2026.10.15), 이코노미트리뷴 「HBM 용량 축소에 하이브리드 본딩 논쟁까지…메모리 3사, 가격 협상력 지킬까」(2026.10.9), MTN 「"하이브리드는 아직"…엇갈린 본딩 베팅, 한미반도체가 웃었다」(2026.9.23), Placera 「BE Semiconductor faller efter UBS säljrekommendation」(2026.10.7), remio 「Besi hybrid bonding delay turns a memory boom into share pressure」, 뉴스핌 「HBM '하이브리드 본딩' 전환 가속…삼성·SK하닉·장비사 동시 베팅」(2026.5.4), MRS 2026 Spring Meeting 발표 자료, Onto Innovation 「Bridging performance and yield: the evolving role of interconnect technologies in HBM」
※ 이 글은 반도체 패키징 기술과 시장 흐름을 설명하기 위한 정보 제공 목적이며 특정 종목의 매수·매도를 권유하지 않습니다. 본문에 언급한 기업은 보도된 사례일 뿐이며, 모든 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
'위클리 인사이트' 카테고리의 다른 글
| 청년미래적금 2차 심사 결과, 언제 나오고 떨어지면 어떻게 할까? (0) | 2026.10.28 |
|---|---|
| 코스피 코스닥 하락 이유, 왜 7개월 만에 최저까지 밀렸을까? (0) | 2026.10.26 |
| 10월 마지막 주 증시 일정, 실적과 FOMC 중 무엇부터 봐야 할까? (0) | 2026.10.25 |
| 대차잔고 추이, 이번 주 공매도 대기자금은 어디로 몰렸을까? (0) | 2026.10.23 |
| 유리기판 vs 유기기판 vs 실리콘, 반도체 패키징은 왜 유리로 바뀔까? (0) | 2026.10.22 |